 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
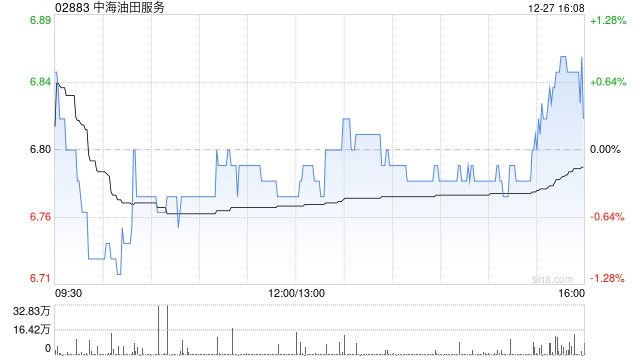
美银证券发布研究报告称,将中海油田服务(02883)的投资评级从“跑输大市”上调至“中性”,指出其现价估值偏低,H股股价对应2024年预测市盈率为0.6倍,远低于历史平均值的0.8倍,憧憬对闲置钻机的忧虑部分减轻,但国际油价大幅波动或带来一定影响。因此计入上半年业绩表现后,美银将中海油服2024至2026年盈利预测下调3%至7%,目标价由9.3港元下调至8.8港元。
* **放大收益:**配资可以显着放大投资收益,使投资者能够从较小的投资中获得更高的回报。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:史丽君 股票配资监管
文章为作者独立观点,不代表永华证券观点